毎年の固定費として家計に重くのしかかる自動車保険。物価高や修理工賃の上昇が続く2026年現在、多くのドライバーが「少しでも保険料を抑えたい」と見直しを急いでいます。しかし、単に安さだけを追い求めて契約した結果、万が一の事故の際に「現場でのサポートが心細かった」「過失割合の交渉で十分な連携が取れなかった」と後悔する声も後を絶ちません。
損害保険料率算出機構の統計が示す通り、自動車保険(任意保険)の加入率は88.4%に達しており、車を所有する上で保険選びは生活防衛の要です。ネット完結型のダイレクト損保が主流となった今、本当に支持されている損保会社はどこなのか。独自の取材網と各種調査データをもとに、人気の背景にある客観的事実を徹底解剖します。
【2026年最新】今選ばれている自動車保険はどこか?人気ランキングの決定打
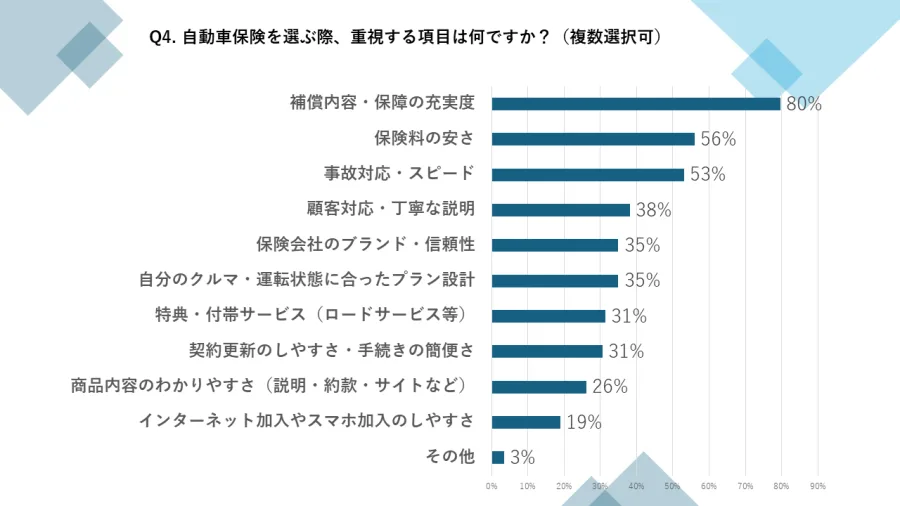
「今、車の保険で本当に人気を集めている損保はどこか」という疑問に対し、最新の市場調査は明確な答えを示しています。価格.comが発表した「2026年自動車保険満足度ランキング」では、保険料の安さと合理的な補償設計で高評価を得たSBI損保が総合首位を獲得しました。その直後を猛追するのが、業界屈指の事故初期対応力とブランド力を誇るソニー損保です。
自動車保険のトレンドは、単なる「最安値争い」から「実質的コストパフォーマンスと心理的安心感のバランス」へと移行しています。契約者が損保会社を選ぶ際、決め手として挙げる要素は主に次の3点に集約されます。
- 初期対応の迅速さ:事故発生後1時間以内に相手方や医療機関、修理工場へ連絡が入るかどうかのスピード感。
- 現場急行サービスの有無:セコムやALSOKといった警備会社と提携し、事故直後のパニック時に専門員が現場へ駆けつけてくれる安心感。
- デジタル利便性と透明性:スマートフォンアプリから事故報告や写真送信が完結し、示談交渉の進捗状況が可視化されているか。
「ネット型は安いけれど事故対応が不安」という言説は、もはや過去の遺物となりつつあります。大手ダイレクト各社が専任担当者制や専従示談交渉サービスを強化したことで、代理店型とのサービス格差は劇的に縮小しました。その結果、無駄な中間マージンを削ぎ落としたネット損保が、2026年の最新自動車保険ランキングにおいて上位を独占する構図が定着しています。
【徹底比較】代理店型とネット型の違いと2026年の保険料相場
自動車保険を検討する上で避けて通れないのが、代理店型とネット型の違いです。従来ディーラーや保険代理店の窓口で加入していた層がダイレクト型へ乗り換えた場合、同等の補償内容であっても年間保険料が2万円から4万円以上安くなるケースが一般的です。
以下の比較表は、主要な人気損保各社の特徴、相場、および第三者機関による評価データを集約したものです。
| 保険会社・タイプ | 保険料相場(年額目安) | 主な特徴と評価機関の指標 | 編集部の見解・総合評価 |
|---|---|---|---|
| ソニー損保 (ネット型) |
35,000円〜55,000円 | ・オリコン顧客満足度調査で長年首位級 ・セコム事故現場急行が無料付帯 ・走る分だけの保険料算出 |
事故対応の手厚さと知名度は抜群。ネット型の中ではやや高めだが、安心料としての納得感が極めて高い。 |
| SBI損保 (ネット型) |
22,000円〜38,000円 | ・価格.com満足度ランキング1位 ・業界最安水準の保険料体系 ・充実したロードサービス |
徹底的な合理化により自動車保険安さランキングで常に首位争い。コスパ重視派の第一候補。 |
| チューリッヒ (ネット型) |
25,000円〜42,000円 | ・ロードサービス満足度で高評価 ・最大20,000円超のネット割引 ・レッカー100km無料対応 |
ロングドライブ派や地方在住者からの支持が厚い。付帯サービスの無料枠が広く、実利性が高い。 |
| 大手代理店型 (東京海上・損保ジャパン等) |
60,000円〜90,000円 | ・担当者が対面で手続き代行 ・全国に広がる強固な支社網 ・ディーラーとの一体的修理受付 |
ネット操作が一切苦手な高齢層には安心だが、保険料はネット型の約1.8〜2倍。費用対効果は見劣りする。 |
相場を左右する要因として、年齢条件、等級(無事故実績)、そして日常・レジャー・通勤といった使用目的が挙げられます。特に20代前半はリスク細分型保険でも割高になりがちですが、30代以降はネット型に移行することで年間3万円以上の固定費削減が無理なく達成可能です。
【実態検証】利用者の生の声から探るソニー損保とチューリッヒの評判
カタログスペック上の数字だけでは見えてこないのが、実際の事故現場における対応力です。ネット上のクチコミや契約者の生の声を取材・分析すると、人気上位の2社には明確なキャラクターの違いが浮かび上がってきます。
ソニー損保評判:迅速な示談と精神的負担の少なさが支持される理由ソニー損保の評判において際立つのは、「初期連絡の早さ」と「専任担当者の寄り添い姿勢」です。実際に追突被害に遭った40代男性契約者は、次のように語っています。
「事故の直後、動揺している中でコールセンターに電話したのですが、担当者がこちらの怪我の有無を最優先で確認してくれました。相手方とのやり取りもその日のうちにすべて代行してくれ、過失割合の進捗状況もアプリ上で随時把握できたため、仕事に一切支障が出ませんでした。」
一方で、ネット掲示板やSNSでは「保険料の割引率は他社ダイレクト型ほど極端ではない」「走行距離が伸びると更新時の保険料が上がる」といったシビアな指摘も見られます。しかし、オリコン顧客満足度調査で常にトップクラスを維持している背景には、こうした「有事の際の期待を裏切らないクオリティ」があることは間違いありません。
チューリッヒ自動車保険口コミ:ロードサービスの規格外な手厚さ続いて、チューリッヒ自動車保険の口コミで圧倒的な支持を集めているのが、業界トップクラスを誇るロードサービスの充実度です。地方の山道でバッテリー上がりと脱輪を経験した30代女性の事例では、次のような手記が寄せられています。
「真冬の寒空の下で車が動かなくなり途方に暮れましたが、GPS機能を使ったロードサービス要請で現在地が即座に特定され、40分足らずで救援が到着しました。レッカー移動だけでなく、自力帰宅が困難だった際の宿泊費用や交通費まで補償対象になったのには驚きました。」
チューリッヒはインターネット割引額が手厚く、普段から長距離を走るユーザーや、週末に遠出するアウトドア派からのリピート率が高いのが特徴です。事故対応だけでなく「走行トラブル全般のセーフティネット」として捉える層から熱烈な信頼を集めています。
一般に知られていない盲点とネットの誤解|車両保険の必要性とロードサービス
ネット上の情報を見ていると、「保険料を極限まで下げるなら車両保険は外すべき」「ロードサービスはJAFに入っていれば保険会社のものは不要」といった極端な意見を目にすることがあります。しかし、これらを鵜呑みにすると、重大な経済的損失を被る危険性があります。
車両保険必要性の見極め:年式と自己資金のシビアな計算車両保険の必要性は、契約者の預貯金額と愛車の「時価額」によって決定づけられます。新車購入から3年以内の車両や、ローン残債が重く残っている場合、全損事故時の残債清算リスクを避けるために車両保険は必須です。
しかし、初度登録から7〜10年が経過した車両は、保険会社が算定する車両保険金額そのものが30万〜50万円程度まで下落します。免責金額(自己負担額)を5万円や10万円に設定している場合、数万円の保険料を支払って得られる実質的な補償枠はごくわずかです。この段階に達した車であれば、車両保険を外してその浮いた数万円を毎月の生活防衛資金に回すのが合理的な判断です。
ロードサービス充実比較:JAFと損保付帯サービスの決定的な違い多くのネット型損保にはロードサービスが自動付帯されていますが、各社のスペックには大きな開きがあります。
- 無料牽引距離の差:ソニー損保やSBI損保が指定工場まで無制限(一般指定工場は100km〜150km程度)とする一方、一部損保では短距離に限定されているケースがある。
- 帰宅・宿泊費用の補償:遠方での事故・故障時に、当日中の帰宅費用(新幹線・タクシー代)や宿泊費を限度額内で全額負担してくれる損保と、対象外の損保が存在する。
- 落輪・脱輪の引き上げ:クレーン作業を伴う重作業が無料範囲に含まれるかどうかも各社で分かれる。
JAF会員であれば雪道スタックの脱出など特殊な作業に対応してもらえるメリットがありますが、レッカー搬送や宿泊費補償に関しては、ネット損保の付帯サービスの方が手厚い場合も少なくありません。自社のロードサービス規約を精読せずに二重加入を続けるのは、無駄なコストを生む典型例です。
【プロの結論】乗り換えで失敗しないための判断基準と行動経済学的アプローチ
なぜ多くのドライバーは、「ネット型に乗り換えれば安くなる」と知りながら、何年も同じ代理店や損保会社で更新を繰り返してしまうのでしょうか。ここには、行動経済学でいう「現状維持バイアス」と「プロスペクト理論」が深く関わっています。
人間は「現状を変更して得られる数万円の利益」よりも、「変更によって手続きが面倒になったり、事故時に不都合が生じたりするリスク(損失)」を過大に恐れる傾向があります。ディーラーの営業担当者から「うちで入っておけば全部面倒を見ますよ」と言われると、心理的コストを支払いたくない脳はその言葉に依存してしまうのです。
しかし、現代の自動車保険乗り換え手続きは、車検証と現在の保険証券をスマートフォンで撮影するだけで数分で完了します。感情的なしがらみや不合理なバイアスを断ち切り、客観的なデータに基づいて行動することが賢明です。
おすすめできる人・慎重になるべき人の判断基準ネット型損保への乗り換えを即座に決断すべき人:
- 年間の走行距離が明確で、少しでも固定費を削減したい人
- スマートフォンでの契約内容確認やチャット・アプリ連絡に抵抗がない人
- 現在、ディーラーや代理店で年間6万円以上の保険料を漫然と払い続けている人
- 自分に必要な特約(弁護士費用特約、個人賠償責任特約など)を理解して選択できる人
代理店型の継続を慎重に検討すべき人:
- 事故現場から契約手続きに至るまで、すべて特定の担当者に直接会って相談したい高齢層
- インターネット環境がなく、オンラインでの書類確認や保険金請求が困難な人
- 法人契約や、社用車を大量に一括管理している事業者
保険料の安さを追求する必勝法は、「ダイレクト型の自動車保険で満期2ヶ月前に一括見積もりを取り、その時点で最も条件の良い会社へ乗り換えること」に尽きます。複数年放置せず、定期的に市場価格を突き合わせる姿勢こそが、最善の家計防衛につながります。
【車 保険 人気】に関するよくある質問(FAQ)
Q1:ネット型自動車保険の事故対応力は、代理店型より本当に劣るのでしょうか?
A1:統計上および実態として、劣ることはありません。2026年現在のネット型損保は、専任チームによる事故相手との示談交渉、弁護士ネットワーク、警備会社との連携による現場急行サービスなどを完備しています。オリコン等の満足度調査でもネット型が上位の常連であり、代理店型との差は「担当者が自宅に対面で来るかどうか」程度に限られます。
Q2:自動車保険を途中で他社に乗り換えると、等級はリセットされてしまいますか?
A2:等級(ノンフリート等級)は損保各社間で引き継がれます。満期日に合わせて乗り換える場合はそのまま1等級上がり、保険期間の途中で乗り換える場合でも現在の等級を引き継ぐことが可能です。ただし、中途解約時の解約返戻金の計算方法によっては若干の差額が出る場合があるため、満期のタイミングで切り替えるのが最も損失がありません。
Q3:弁護士費用特約は本当に付けるべきですか?
A3:極めて優先度の高い特約です。特に「もらい事故(信号待ちでの追突など、自分に過失が一切ない事故)」の場合、法律上、自分が加入している保険会社は相手方との示談交渉を代行できません。弁護士費用特約を付帯していれば、費用の心配なく弁護士に交渉を委任できます。年間保険料の負担増も2,000円〜3,000円程度とわずかであるため、必ず付帯することをおすすめします。
自動車保険は、「入っていること」自体が目的ではなく、「予期せぬ重大事故から自分と家族の生活を守る」ためのファイナンシャルな防壁です。2026年の人気ランキングが示す通り、現在の市場では低価格と高品質な事故対応を両立させたネット型損保が確固たる地位を築いています。
無駄な特約を削ぎ落とし、自分のライフスタイルに合致したロードサービスや現場急行体制を備えているかを見極めること。そして、毎年の満期時に複数社を比較検討する客観的な視点を持つことが、後悔しない自動車保険選びの確実な処方箋となります。